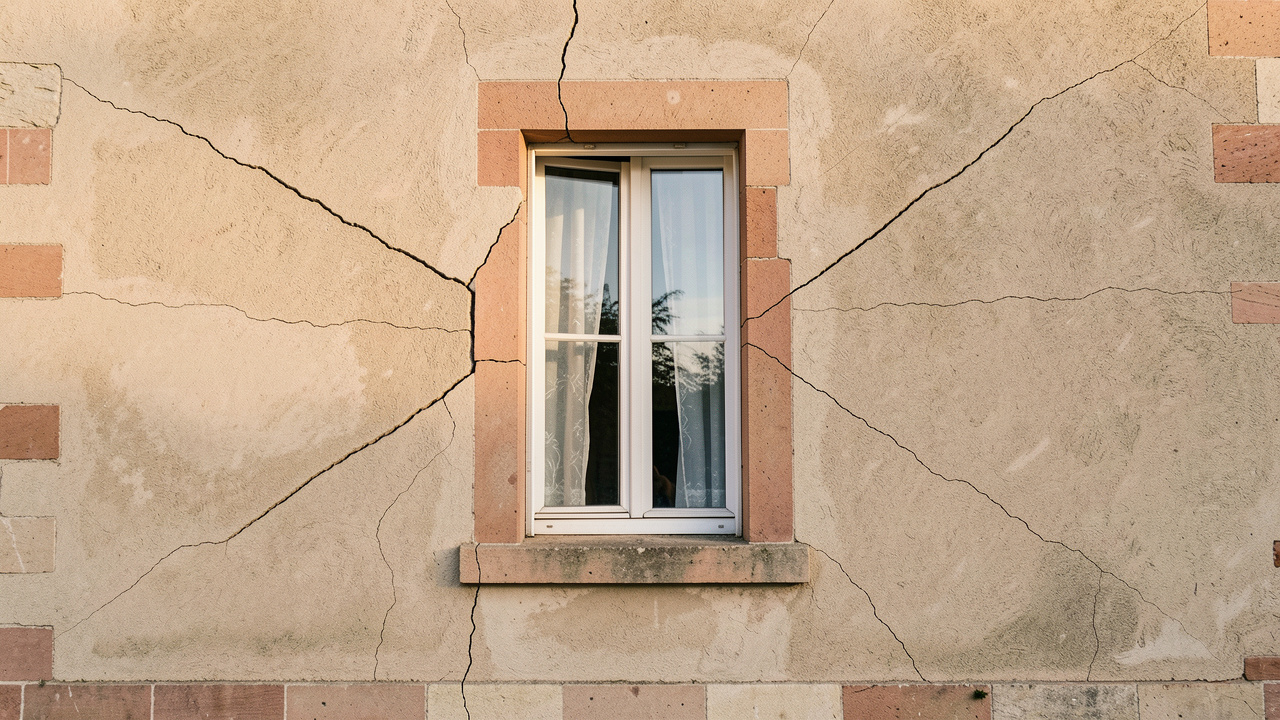
Une sécheresse peut provoquer des mouvements du terrain assez forts pour déformer une maison. Les fissures apparaissent souvent sur les façades, près des ouvertures, au niveau du soubassement ou à l’intérieur des murs. Ces fissures de maison après sécheresse peuvent relever du retrait-gonflement des argiles, mais leur origine doit être vérifiée avant toute réparation. Un rebouchage trop précoce efface parfois des indices utiles à l’assureur et à l’expertise. La priorité consiste à relever les désordres, à préserver les preuves et à déclarer les dommages dans les délais.
Quelles fissures choisir de déclarer à l’assurance après une sécheresse ?
- Déclarez toute fissure nouvelle, évolutive ou apparue après une période de sécheresse, surtout lorsqu’elle touche un mur porteur, un pignon ou un soubassement.
- Les fissures en escalier, diagonales, traversantes ou associées à des portes qui coincent demandent une attention immédiate.
- Photographiez les désordres avec une règle graduée et conservez les dates, les relevés et les factures utiles.
- L’indemnisation au titre de la sécheresse suppose généralement un arrêté de catastrophe naturelle pour la commune et un lien établi avec le phénomène.
- Attendez l’accord de l’assureur ou les mesures conservatoires validées avant d’engager des travaux de reprise définitifs.
Comment reconnaître les fissures liées à la sécheresse ?
Les fissures liées à la sécheresse résultent souvent d’un sol argileux qui perd son eau. L’argile se rétracte alors, ce qui entraîne des tassements inégaux sous les fondations. Au retour des pluies, elle regonfle partiellement. Ces cycles provoquent des déformations successives et peuvent fragiliser le bâti.
Le retrait-gonflement des sols argileux (RGA) affecte surtout les maisons individuelles peu rigides, construites sur des fondations hétérogènes ou implantées près d’arbres. Les racines accentuent l’assèchement local du terrain. Une fuite de canalisation, une évacuation mal dirigée ou des variations d’humidité autour de la maison peuvent aussi aggraver les désordres.
Plusieurs critères aident à faire le tri avant une déclaration. La forme compte davantage qu’une largeur isolée. Une fissure fine et stable dans un enduit peut être superficielle. En revanche, une lézarde oblique qui traverse le mur, progresse dans le temps ou se prolonge à l’intérieur mérite d’être signalée.
Les signes de fissures dangereuses dans une maison comprennent aussi le décalage de murs, le bombement d’une façade, l’écartement entre un mur et une terrasse, ou des menuiseries devenues difficiles à fermer. Les mouvements de terrain différentiels expliquent fréquemment cette combinaison de symptômes.
Quelles fissures à déclarer à l’assurance habitation en priorité ?
Il est préférable de déclarer les désordres dès lors qu’ils sont récents, évolutifs ou compatibles avec un mouvement de sol. L’assureur déterminera ensuite si la garantie applicable couvre le sinistre. Une fissure esthétique isolée peut être écartée lors de l’expertise, tandis qu’une fissure structurelle omise au départ complique la constitution du dossier.
Le tableau distingue les cas les plus fréquents. Il ne remplace pas une visite technique lorsque le mur présente une déformation ou une ouverture marquée.
| Type de fissure | Aspect courant | Indice de lien avec la sécheresse | Action conseillée |
|---|---|---|---|
| Microfissure d’enduit | Très fine, limitée au revêtement | Faible si elle reste stable et isolée | Photographier et surveiller l’évolution |
| Fissure verticale simple | Ligne droite sur façade ou cloison | À apprécier avec l’âge du bâtiment et les autres désordres | Déclarer si elle est récente ou s’élargit |
| Fissure en escalier | Suit les joints de parpaings ou de briques | Élevé lorsqu’elle touche un angle ou un pignon | Déclarer sans attendre et relever sa largeur |
| Fissure diagonale traversante | Passe de l’extérieur vers l’intérieur ou près d’une baie | Élevé, possible atteinte aux fondations | Demander une évaluation et éviter les réparations définitives |
| Ouverture entre éléments | Jour entre mur, terrasse, extension ou menuiserie | Élevé en cas de tassement localisé | Déclarer avec photos de l’ensemble de la zone |
Pour un enduit légèrement craquelé et inchangé, privilégiez une surveillance datée. Pour une maison où les fissures gagnent les murs intérieurs, les angles de fenêtres et le soubassement, privilégiez une déclaration complète. Pour une ouverture traversante ou un mur déformé, privilégiez également un diagnostic rapide afin de sécuriser les occupants et le bâtiment.
Pourquoi l’arrêté de catastrophe naturelle est-il déterminant ?
La sécheresse relève de la garantie catastrophe naturelle lorsqu’un arrêté interministériel reconnaît l’état de catastrophe naturelle dans la commune concernée. Cet arrêté paraît au Journal officiel et fixe la période du phénomène retenu. Il ne suffit donc pas qu’une sécheresse ait été ressentie localement.
L’article L125-1 du Code des assurances encadre cette garantie. Il exige que les dommages matériels directs aient pour cause déterminante l’intensité anormale d’un agent naturel. L’expertise examine alors l’état du bâtiment, la nature du sol, l’antériorité des fissures et la cohérence entre les désordres observés et le phénomène reconnu.
Après la publication de l’arrêté, l’assuré dispose en principe de 30 jours pour transmettre sa déclaration à l’assureur. Il reste prudent de déclarer rapidement les dommages constatés, même si la reconnaissance administrative est encore attendue. Le dossier peut ainsi être complété dès la parution de l’arrêté.
Comment préparer l’expertise des fissures et les réparations ?
Constituez un dossier chronologique avant la visite. Prenez des vues générales de chaque façade, puis des gros plans avec une règle ou un témoin de fissure. Ajoutez les photos anciennes du logement, les dates d’apparition, les épisodes de sécheresse ressentis et les éventuels constats de voisins. Une expertise des fissures de la maison s’appuie sur ces éléments, sans se limiter à une photographie prise le jour du sinistre.
N’appliquez ni enduit ni peinture sur les fissures avant le passage de l’assureur, sauf mesure de protection validée. Une infiltration d’eau doit toutefois être limitée par une bâche, un calfeutrement provisoire ou une protection adaptée. Gardez les factures et photographiez les travaux d’urgence réalisés pour éviter une aggravation.
La réparation des fissures après sécheresse dépend du diagnostic. Une reprise superficielle convient à un enduit seulement. Des travaux sur la structure peuvent exiger une reprise en sous-œuvre, des micropieux, une amélioration du drainage ou une gestion des eaux autour de la maison. La présence d’un ancien volcan sur une carte géologique locale ne permet pas, à elle seule, d’expliquer ces désordres.
Lorsque les travaux deviennent urgents après l’installation, les priorités de sécurité d’une maison ancienne aident aussi à distinguer les réparations immédiates des interventions qui peuvent attendre l’avis de l’assureur.
Questions fréquentes sur les fissures à déclarer à l’assurance habitation
Faut-il déclarer une microfissure après une sécheresse ?
Oui, si elle est nouvelle, se multiplie ou évolue après une période sèche. Une microfissure isolée et stable relève souvent de l’enduit, mais sa déclaration permet de dater le désordre. Des photos comparatives prises à plusieurs semaines d’intervalle sont utiles.
Quelle largeur de fissure doit alerter dans une maison ?
Une largeur seule ne suffit pas à qualifier le risque. Une ouverture supérieure à 2 millimètres, diagonale, en escalier ou traversante mérite toutefois une déclaration et une vérification. L’évolution, l’emplacement et les désordres associés orientent davantage l’analyse que la mesure isolée.
Peut-on réparer une fissure avant le passage de l’expert ?
Les réparations définitives doivent attendre l’accord de l’assureur, sauf nécessité de sécurité validée. Les travaux qui masquent l’ouverture peuvent empêcher d’évaluer son évolution et sa cause. Les mesures conservatoires destinées à empêcher une infiltration doivent être documentées.
L’assurance indemnise-t-elle toutes les fissures de sécheresse ?
Non, la prise en charge dépend du contrat, de l’arrêté applicable à la commune et du lien causal établi par l’expertise. L’assureur peut écarter une fissure ancienne, un défaut de construction ou un désordre sans rapport avec le retrait-gonflement. Une déclaration complète donne les meilleures bases à l’instruction du dossier.
Une fissure récente doit être suivie avant d’être rebouchée. Des preuves datées, une déclaration précise et une réparation adaptée à la cause protègent à la fois le logement et les droits de l’assuré.
