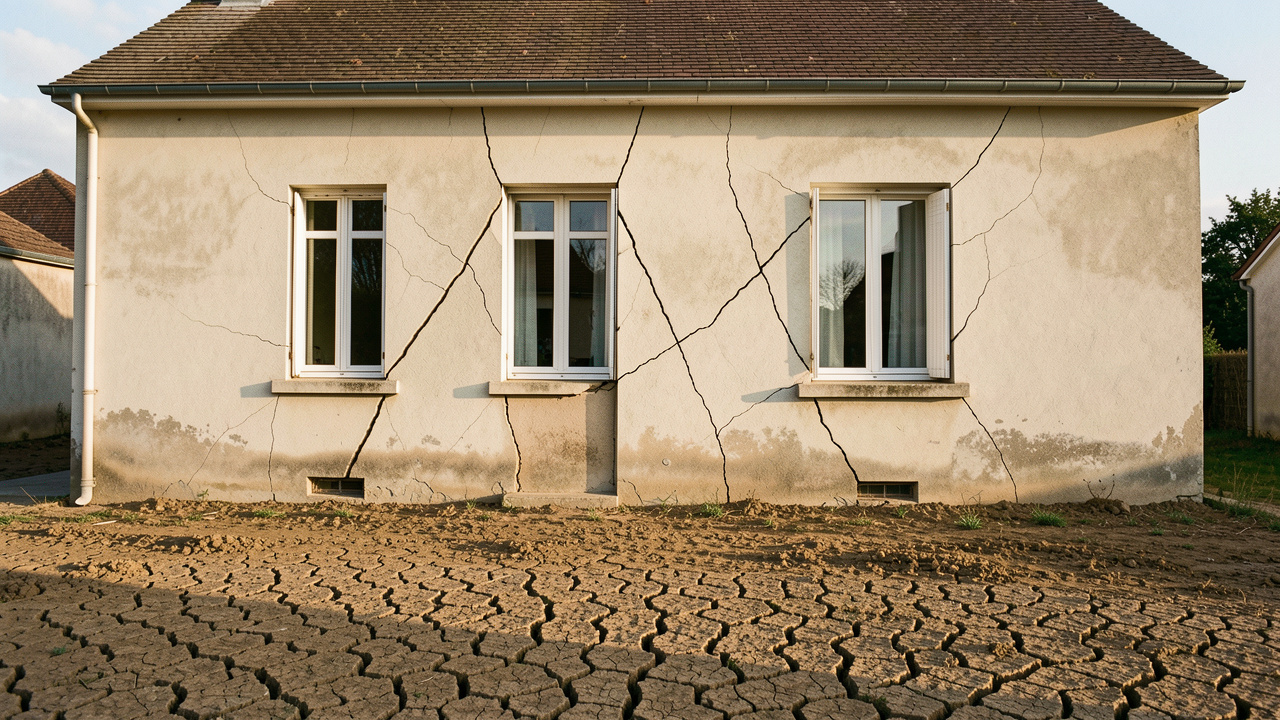
Des fissures apparues après un été sec peuvent révéler un mouvement de terrain lié aux argiles. Une maison construite sur un sol argileux peut subir des tassements différentiels lorsque le terrain se rétracte, puis se réhumidifie. L’expertise d’une maison fissurée sur argile sert à qualifier les désordres, à évaluer leur gravité et à rechercher leur origine. Elle constitue aussi une pièce centrale pour l’assurance habitation en cas de fissures sur une maison. Les démarches après des fissures structurelles doivent être engagées sans masquer ni réparer les désordres avant leur constat.
Une maison fissurée par le retrait-gonflement des argiles doit être documentée, déclarée à l’assureur et examinée par un professionnel compétent. L’expert vérifie la nature des fissures, l’état des fondations, les caractéristiques du sol et l’historique de sécheresse. L’indemnisation des fissures dues à la sécheresse exige généralement un arrêté de catastrophe naturelle pour la commune et un lien démontré entre le phénomène reconnu et les dommages. Des photographies régulières, des plans et une étude géotechnique peuvent renforcer le dossier.
Suivez les vérifications avant la visite d’expertise ↓
Reconnaître les fissures liées au retrait-gonflement des argiles
Le retrait-gonflement des argiles (RGA) désigne les variations de volume d’un sol argileux selon sa teneur en eau. Pendant une sécheresse, les argiles perdent de l’eau et se contractent. Lors du retour de l’humidité, elles gonflent de nouveau. Ces mouvements sont rarement uniformes sous une construction, ce qui peut solliciter les fondations et les murs porteurs.
Les fissures évocatrices suivent souvent une diagonale depuis un angle de fenêtre ou de porte. Elles peuvent former un escalier dans les joints de maçonnerie, traverser un mur ou se prolonger entre l’extérieur et l’intérieur. Des portes qui frottent, des fenêtres qui ferment mal et des plinthes décollées complètent parfois le tableau.
La largeur d’une fissure ne suffit pas à établir sa gravité. Son tracé, sa profondeur, son caractère traversant et son évolution dans le temps comptent davantage. Une fissure fine et stable peut relever du retrait d’enduit. Une ouverture qui s’allonge ou s’élargit demande une inspection rapide.
La carte Géorisques renseigne sur l’exposition réglementaire de la parcelle. Elle ne remplace toutefois ni un diagnostic de bâtiment ni une étude de sol. La carte géologique, plus utile que la proximité d’un volcan, peut aussi préciser la nature des formations présentes sous la propriété.
Préparer une expertise de maison fissurée sur sol argileux
Avant de contacter un professionnel, réunissez les éléments disponibles et conservez l’état des lieux. Prévoyez une demi-journée pour photographier chaque façade, les pièces touchées et les abords. Munissez-vous d’un appareil photo ou d’un téléphone, d’un mètre, des plans de la maison, des factures de travaux et des documents d’assurance.
Un expert en bâtiment indépendant examine l’enveloppe, la structure visible et les indices de mouvement. Il peut recommander une mission géotechnique de diagnostic, appelée G5 dans la norme NF P 94-500. Cette étude analyse le terrain afin d’identifier les mécanismes géotechniques plausibles et d’orienter les réparations.
L’expertise indépendante de la maison est particulièrement utile avant des travaux coûteux ou lorsqu’une cause concurrente est possible. Une fuite enterrée, une évacuation défectueuse, une végétation très proche ou une reprise de fondation ancienne peuvent modifier l’analyse. L’expert doit expliquer les hypothèses retenues et celles qu’il écarte.
| Éléments à préparer | Utilité lors de l’expertise | Temps indicatif |
|---|---|---|
| Photos intérieures et extérieures | Comparer l’évolution des ouvertures | 1 à 2 heures |
| Plans, permis et factures | Situer les murs porteurs et les travaux | 30 minutes |
| Historique des sinistres | Identifier une répétition des désordres | 30 minutes |
| Relevés de fissures | Objectiver une aggravation | À renouveler chaque mois |
Suivre les étapes d’une expertise RGA
L’expertise RGA repose sur une chronologie précise. Les fissures doivent rester accessibles et visibles pendant la visite. Évitez les rebouchages, les peintures de camouflage et les travaux de terrassement qui effaceraient des indices utiles.
- Photographiez chaque désordre avec un repère de taille et indiquez la date, la pièce ou la façade concernée. Les photos datées et légendées permettent de suivre l’évolution des fissures.
- Relevez la longueur et l’ouverture des fissures au même endroit, à intervalles réguliers. Une jauge de fissure peut compléter ce suivi lorsqu’elle est posée selon les indications du fabricant.
- Déclarez le sinistre à votre assureur en décrivant les dommages constatés, sans attribuer vous-même une cause certaine. Joignez les premiers éléments visuels et conservez une copie de l’envoi.
- Accueillez l’expert avec les documents classés par date. L’expert mandaté par l'assurance intervient pour analyser les dommages au regard du contrat et du régime CatNat.
- Lisez le rapport dès sa réception. Vérifiez les fissures décrites, les mesures relevées, les causes envisagées et les travaux proposés avant d’accepter un chiffrage.
Un rapport solide distingue les constatations des conclusions. Il décrit les désordres, leur localisation, leur évolution et les investigations nécessaires. Le lien de causalité entre la sécheresse et les fissures doit reposer sur un faisceau d’indices cohérents, et non sur la seule présence d’argile dans la commune.
- Laisser les fissures accessibles et visibles
- Éviter tout rebouchage, camouflage ou terrassement
- Photographier chaque désordre avec un repère de taille
- Indiquer la date et la localisation de chaque photo
- Relever régulièrement longueur et ouverture des fissures
- Classer les documents disponibles par date
- Déclarer le sinistre sans attribuer une cause certaine
- Vérifier le rapport avant d’accepter un chiffrage
Déclarer les fissures à l’assurance habitation après une sécheresse
L’assurance habitation ne couvre les dommages dus au RGA au titre du régime des catastrophes naturelles que si la commune fait l’objet d’un arrêté publié au Journal officiel pour la période concernée. La reconnaissance de catastrophe naturelle ouvre alors un délai de 30 jours pour déclarer le sinistre à l’assureur, à compter de la publication de l’arrêté.
Envoyez une déclaration détaillée et demandez un accusé de réception. Ajoutez les photographies, la date approximative d’apparition des fissures, les précédents sinistres et les rapports déjà obtenus. Un dossier de preuves exhaustif facilite l’examen du dossier, sans garantir à lui seul la prise en charge.
L’indemnisation des fissures liées à la sécheresse dépend de la garantie, du rapport d’expertise et de l’évaluation des travaux. Une franchise légale de 1 520 euros s’applique en principe aux dommages RGA sur les biens à usage d’habitation. L’assureur verse l’indemnité dans les 21 jours suivant l’accord entre les parties, ou après la décision judiciaire définitive si le dossier est porté devant un tribunal.
Pour identifier les désordres à signaler sans attendre, consultez aussi les fissures à déclarer à l’assurance après une sécheresse. Une déclaration précise évite les omissions qui compliquent ensuite l’analyse technique.
Réagir à un rapport défavorable ou à une indemnisation refusée
Un refus de garantie doit être motivé. Demandez le rapport complet et vérifiez si l’expert a visité toutes les zones touchées, pris en compte l’historique des fissures et examiné les causes alternatives. Une conclusion fondée sur des observations incomplètes peut justifier des compléments.
Le propriétaire peut solliciter un autre expert en bâtiment et produire une étude de sol adaptée. Une contre-expertise contradictoire permet de confronter les analyses lorsque les conclusions techniques divergent. Son coût reste généralement à la charge du demandeur, sauf prise en charge prévue par le contrat ou décision ultérieure.
Les réparations doivent répondre à la cause établie. Selon les cas, elles peuvent comprendre une reprise en sous-œuvre, des micropieux, une amélioration de la gestion des eaux pluviales ou la réparation des maçonneries après stabilisation. Reboucher une fissure avant d’avoir traité le mouvement de terrain expose à une réapparition rapide du désordre.
Questions fréquentes sur l’expertise d’une maison fissurée par les argiles
Quand faut-il faire expertiser une maison fissurée ?
Une expertise est recommandée dès qu’une fissure traverse un mur, évolue visiblement ou s’accompagne de portes et fenêtres qui se déforment. Il est préférable de documenter les désordres avant tout rebouchage. Une visite précoce permet aussi de conserver des preuves exploitables pour l’assureur.
Comment prouver que la sécheresse a causé les fissures d’une maison ?
La preuve repose sur plusieurs éléments concordants. L’expert examine l’exposition aux argiles, la période de sécheresse, la chronologie des fissures et l’absence de cause prépondérante différente. Une étude géotechnique peut confirmer la sensibilité du sol aux variations hydriques.
Une assurance peut-elle indemniser des fissures sans arrêté CatNat ?
La garantie catastrophe naturelle suppose un arrêté CatNat applicable à la commune et à la période visée. Hors arrêté, l’assureur vérifie les garanties contractuelles éventuelles, qui excluent souvent les mouvements de terrain progressifs. Une expertise technique reste utile pour caractériser les dommages et rechercher leur origine.
Quels travaux réaliser après une expertise RGA ?
Les travaux dépendent du diagnostic et du niveau de stabilité recherché. La reprise des fondations peut être nécessaire lorsque le tassement différentiel est confirmé. Les réparations de façade, d’enduit et de cloison interviennent après le traitement de la cause et la validation de la solution par les professionnels concernés.
La traçabilité des fissures et la qualité du rapport d’expertise pèsent lourd dans la reconnaissance d’un sinistre RGA. Conservez chaque document, surveillez l’évolution des désordres et faites chiffrer les travaux sur une base technique clairement établie.
